- English
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
- Srpski језик
Wohin steuert die Display-Branche im zweiten Halbjahr 2026?
Während sich das Jahr 2026 der Halbzeitmarke nähert, befindet sich die Display-Branche in einer nuancierten Phase: Die weltweite Panel-Nachfrage wird nach unten korrigiert und der Endverbraucherverbrauch bleibt schleppend. Dennoch werden OLED-Produktionslinien massenhaft hochgefahren, und industrielle HMI verzeichnen zweistellige Zuwächse, was strukturelle Chancen unter der Oberfläche offenbart.
Branchenüberblick: Unter Druck, aber nicht pessimistisch
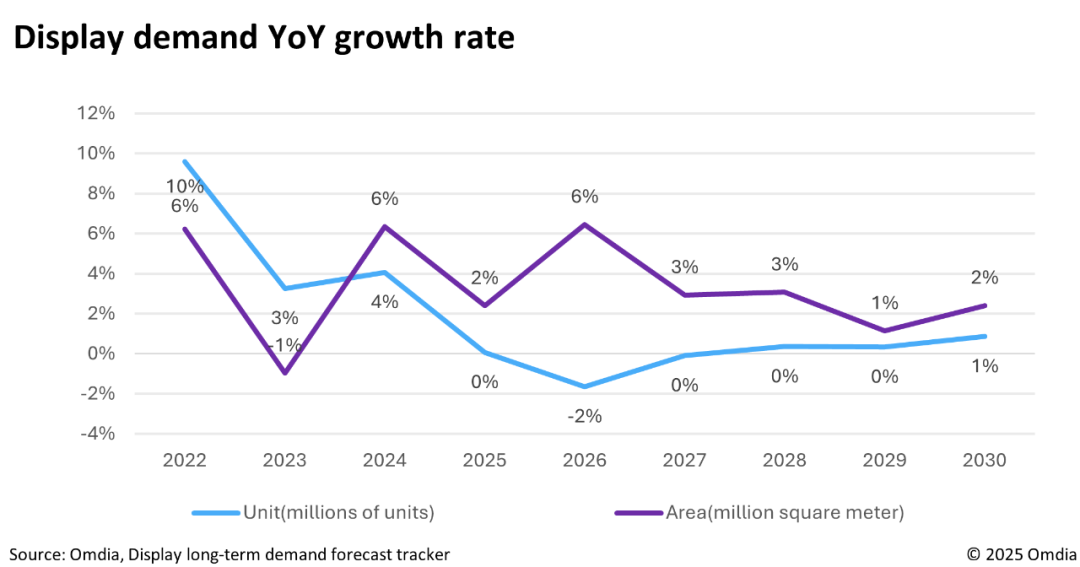
Im Juni-Bericht von Omdia wurde der Rückgang der weltweiten Display-Panel-Nachfrage im Jahresvergleich für 2026 von 2 % auf 6 % nach oben korrigiert, wobei sich der Druck auf das TV- und Großformatsegment konzentriert; kleine bis mittelgroße Anwendungen in den Bereichen Industriesteuerung, Automobil und Medizin bleiben relativ isoliert. Was die Preisgestaltung angeht, prognostiziert RUNTO (Luotu Technology) für das Gesamtjahr einen Verlauf von „Q1 steigend, Q2 flach, Q3 sinkend, Q4 flach“. Es wird erwartet, dass die Preise für TV-Panels im Juli sinken werden, ein starker Rückgang ist jedoch unwahrscheinlich, da große Panel-Hersteller bereits proaktiv die Produktion drosseln, um die Preise zu stabilisieren.
Monochromes LCD: Nische, aber unersetzlich
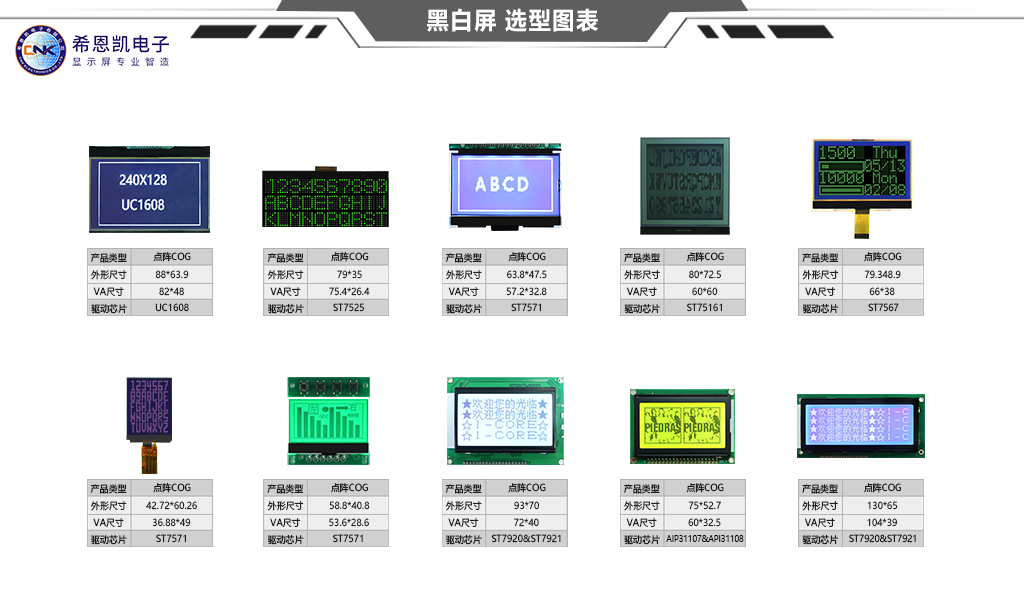
Der chinesische Markt hatte im Jahr 2025 ein Volumen von etwa 4,86 Milliarden RMB und soll im Jahr 2026 ein Volumen von 5,03 Milliarden RMB erreichen, gekennzeichnet durch unelastische Nachfrage und geringe Zyklizität. In Anwendungen wie Industrieinstrumenten, intelligenten Messgeräten, medizinischen Geräten und Aufzugstafeln bleiben monochrome Displays dank ihres extrem niedrigen Stromverbrauchs, ihrer hohen Zuverlässigkeit, ihres großen Betriebstemperaturbereichs und ihrer extrem niedrigen Kosten unersetzlich. Die Technologie entwickelt sich weiter: Der Standby-Stromverbrauch kann auf unter 10 μA gesenkt werden, was eine Lebensdauer von Knopfzellenbatterien von bis zu 8 Jahren ermöglicht; Lösungen für große Temperaturbereiche bekämpfen das Problem des Bildschirmausfalls in nördlichen Wintern; und der 9-Zoll-Formfaktor entwickelt sich zur „goldenen Größe“ für standardisierte industrielle HMI-Module.
TFT-LCD: Bestandsoptimierung, OLED-Ersatz noch in weiter Ferne
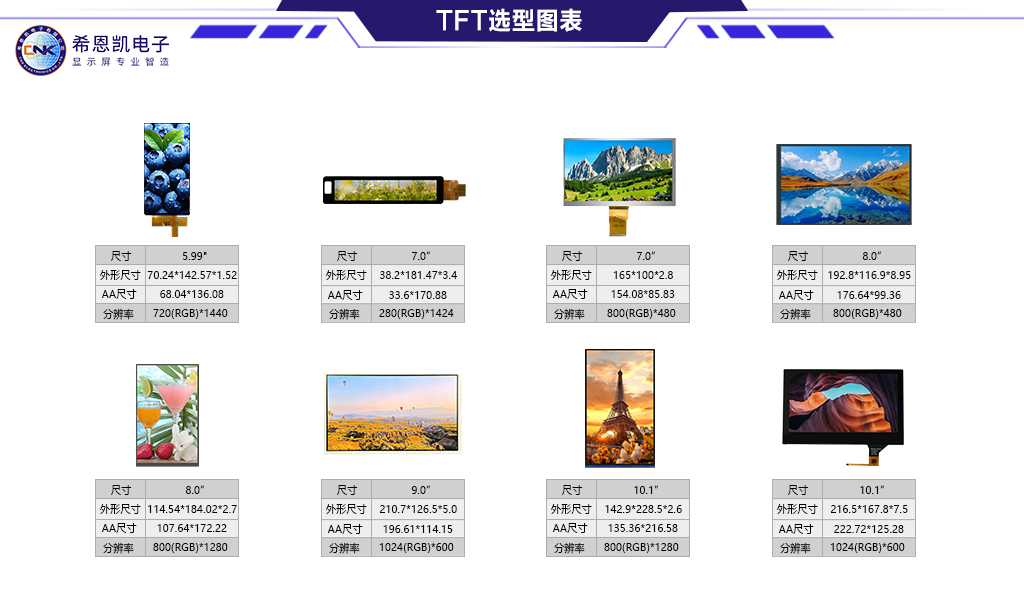
Der chinesische Markt belief sich im Jahr 2025 auf 319,2 Milliarden RMB mit einem Wachstum von 3,06 % und ging von der Volumenausweitung zur Bestandsoptimierung über. Die OLED-Substitution ist die größte Variable: Die B16-Reihe von BOE begann im Juni mit der Massenproduktion, die A6-Reihe von Samsung ist für Juli geplant, und die Preise für OLED-Panels mittlerer Größe werden bis Ende 2027 voraussichtlich um über 30 % sinken. Allerdings beträgt die aktuelle OLED-Penetration bei Notebooks nach wie vor nur 6 % und bei Monitoren 3 %, so dass LCD in den nächsten drei bis fünf Jahren die dominierende Kraft bleiben wird. Die Mini-LED-Hintergrundbeleuchtung dient als „Burggraben“ von TFT-LCDs im Premiumsegment – die Verkäufe von Mini-LED-Monitoren über dem Preis von RMB 3.000 stiegen im Jahresvergleich um über 50 %.
OLED: Der Wendepunkt der Skaleneinführung
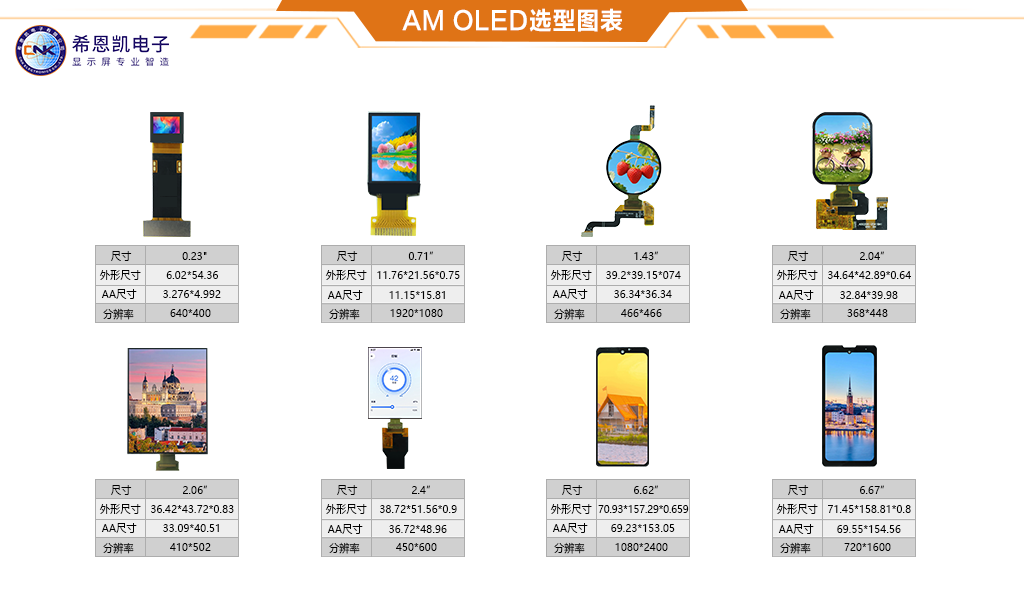
2026 markiert das erste Jahr der Massenproduktion mittelgroßer OLEDs. Da Generation 8.6-Linien in schneller Folge online gehen, prognostiziert UbiResearch, dass die weltweiten IT-OLED-Lieferungen von 24 Millionen Einheiten im Jahr 2025 auf 53 Millionen Einheiten im Jahr 2029 wachsen werden, was einer jährlichen Wachstumsrate von über 22 % entspricht. Es wird gemunkelt, dass Apple bis zum Jahresende ein OLED MacBook Pro auf den Markt bringen wird, und Mainstream-PC-Marken beschleunigen die Einführung von OLED. Während des 618 Shopping Festivals stiegen die Online-Verkäufe von OLED-Monitoren im Jahresvergleich um 86 % – die schnellste Wachstumsrate unter allen Display-Technologien.
Wichtige Branchenereignisse im zweiten Halbjahr 2026
1.–3. Juli, electronica China 2026, Shanghai New International Expo Centre (SNIEC). Fast 1.900 Aussteller konzentrierten sich auf Halbleiter, Automobilelektronik und eingebettete Systeme.
9.–11. Juli, China Chengdu Internationale Ausstellung für elektronische Komponenten, Chengdu. Rund 800 Aussteller.
26.–28. August, DIC EXPO 2026, SNIEC. Über 500 Aussteller, 50.000 m², über 30.000 Fachbesucher. Zu den Themen gehören LCD, TFT-LCD, OLED, Mini/Micro-LED, Touchpanels, Automobildisplays und mehr – die jährliche Leitveranstaltung der Displaybranche.
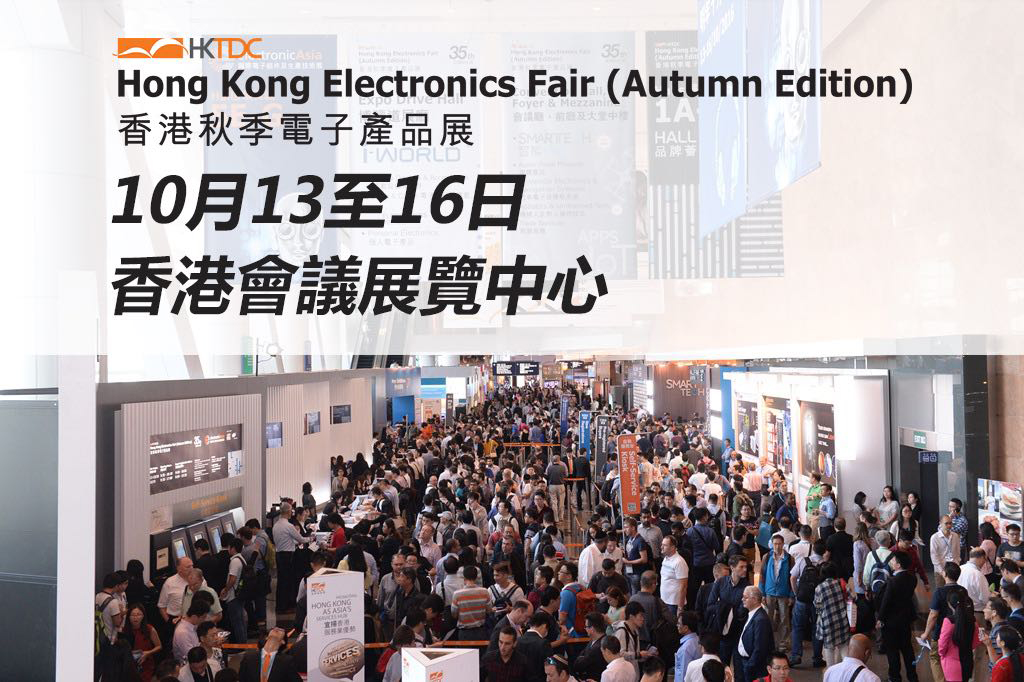
13.–16. Oktober, HKTDC Autumn Electronics Fair, Hong Kong Convention and Exhibition Centre. Organisiert von HKTDC; 2.800 Aussteller, 60.000 Besucher. Eine der internationalsten Elektronikmessen.
14.–16. Oktober, Bay Area Semiconductor Expo (BayChip), Shenzhen Convention &; Exhibition Center (Futian). Über 800 Aussteller, 70.000 m².
27.–29. Oktober, ES SHOW (Shenzhen International Semiconductor &; Electronic Components Exhibition), Shenzhen World Exhibition &; Convention Center (Bao'an).
10.–12. November, Shanghai International Semiconductor & IC Industry Exhibition, SNIEC.
12.–14. November, IC China 2026, China National Convention Center, Peking. Gastgeber ist die China Semiconductor Industry Association.
3.–5. Dezember, AIE (Global Smart Manufacturing & Electronics Expo), Cotai Expo im Venetian Macao + Zhuhai International Convention &; Exhibition Center. Ein Format mit zwei Veranstaltungsorten, das gleichzeitig in Macao und Zhuhai stattfindet; über 1.000 Aussteller, über 50.000 Fachbesucher.
Über CNK
CNK Electronics (kurz CNK) wurde 2010 in Shenzhen gegründet und erweiterte 2019 die weltweit führende Fabrik in Longyan, Fujian. Es handelt sich um ein landesweit spezialisiertes und innovatives „kleines Riesenunternehmen“, das sich auf Design, Entwicklung, Produktion und Vertrieb von Displayprodukten spezialisiert hat. CNK bietet seinen Kunden weltweit ein umfassendes Sortiment an kostengünstigen kleinen und mittelgroßen Anzeigemodulen, Lösungen und Dienstleistungen in hervorragender Qualität. CNK ist auf Technologie und hohe Qualität ausgerichtet und strebt eine nachhaltige Entwicklung an, um seinen Kunden bessere und stabilere Dienstleistungen zu bieten.